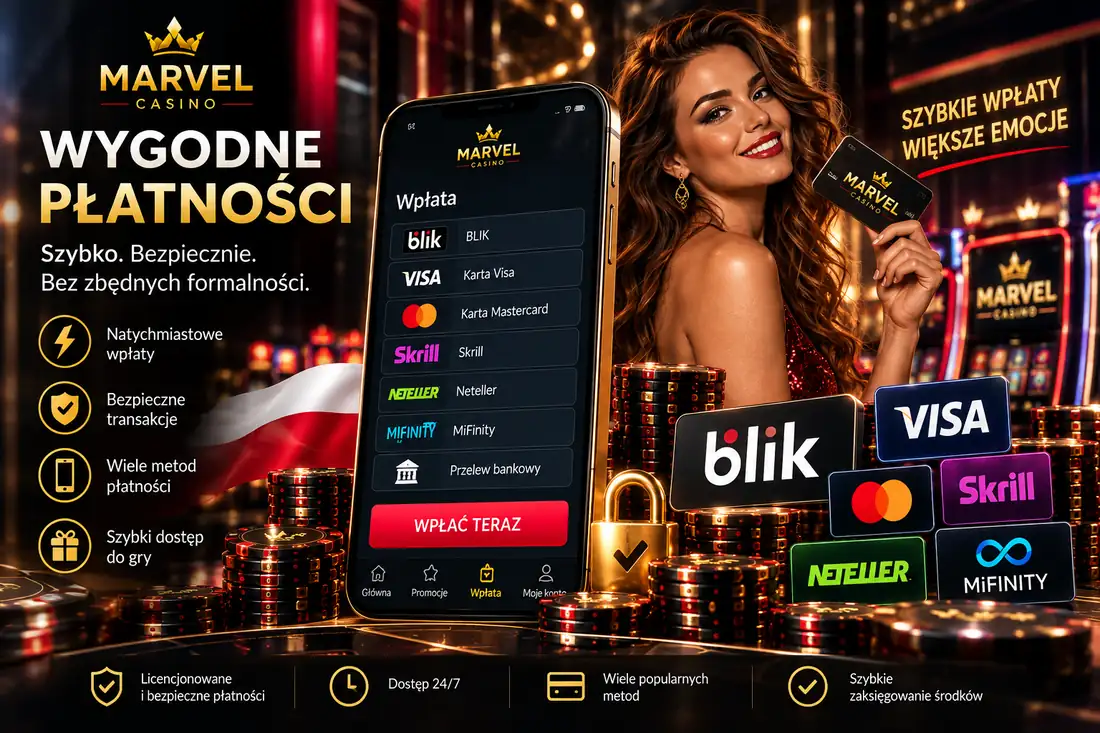
Płatności Marvel Casino dla polskiego użytkownika opierają się na koncie w PLN i kilku grupach metod: BLIK obsługiwany przez MiFinity, karty Visa i Mastercard, portfele elektroniczne oraz kryptowaluty. Najważniejsza różnica względem zwykłego sklepu internetowego polega na tym, że wybór sposobu wpłaty wpływa później na procedurę zwrotu środków. Do tego dochodzi obrót depozytu co najmniej 3x przed wypłatą. Dlatego nie wybieram metody wyłącznie po tym, która ikonka jest najwygodniejsza — patrzę na minimum, limit, walutę, opłatę zewnętrznego dostawcy oraz to, czy będę mógł później skorzystać z tej samej ścieżki.
Ta strona dotyczy strony depozytowej kasjera: zasilenia, BLIK-u, PLN, kart, portfeli i krypto. Nie rozwijam tutaj procesu wypłaty, bo ma własny poradnik. Ogólną ocenę serwisu zostawiam na stronie głównej, a szczegółowe limity transferu środków znajdują się na stronie o wypłatach Marvel Casino.
Dostępne metody w kasjerze
W polskiej wersji kasjera widoczne są BLIK przez MiFinity, Visa, Mastercard, Jeton, eZeeWallet oraz wybrane kryptowaluty: USDT w sieci TRC20, Bitcoin i Ethereum. Lista może się zmieniać, więc w praktyce ostatnim źródłem jest ekran konta po zalogowaniu. Nie opieram decyzji na starej tabeli znalezionej w wyszukiwarce, jeśli kasjer pokazuje coś innego.
Konto prowadzone w PLN ułatwia porównanie kwot. Nie oznacza jednak, że każda metoda zawsze rozlicza się bez kosztu. Operator deklaruje brak własnej dodatkowej prowizji, ale bank, portfel albo sieć blockchain mogą pobrać opłatę. To trzy różne źródła kosztu i warto je rozdzielać.
| Metoda | Wpłata | Typowe minimum | Maksimum | Czas | Potencjalny koszt | PLN |
|---|---|---|---|---|---|---|
| BLIK przez MiFinity | Tak | Według kasjera | Według kasjera | Zwykle natychmiast | Zależnie od pośrednika | Tak |
| Visa / Mastercard | Tak | Według kasjera | Według kasjera | Zwykle szybko | Bank / przeliczenie | Tak |
| Jeton | Tak | Według kasjera | Według portfela | Zwykle szybko | Zależnie od portfela | Tak / konwersja możliwa |
| eZeeWallet | Tak | Według kasjera | Według portfela | Zwykle szybko | Zależnie od portfela | Tak / konwersja możliwa |
| USDT TRC20 | Tak | Według kasjera | Według sieci i kasjera | Po potwierdzeniach | Network fee | Saldo końcowo w PLN |
| Bitcoin | Tak | Według kasjera | Według sieci i kasjera | Po potwierdzeniach | Network fee | Saldo końcowo w PLN |
| Ethereum | Tak | Według kasjera | Według sieci i kasjera | Po potwierdzeniach | Network fee | Saldo końcowo w PLN |
Nie wpisuję jednej uniwersalnej wartości minimum dla wszystkich metod, bo przy zwykłym zasileniu zależy ono od instrumentu. Osobno są progi promocji. W tekście bonusowym minimalna wpłata dla pierwszej, drugiej i trzeciej oferty wynosi odpowiednio 40, 60 i 80 PLN. To próg promocji, a nie zawsze techniczne minimum kasjera.
BLIK przez MiFinity
Dla Polaka to najbardziej naturalna opcja, ale nazwa BLIK nie oznacza, że kasyno rozlicza transakcję bezpośrednio z bankiem. W opisanej konfiguracji pośrednikiem jest MiFinity. W praktyce oznacza to, że BLIK służy do zasilenia ścieżki płatniczej, a przy późniejszej wypłacie znaczenie ma konto portfela powiązane z transakcją.
Własny test opisany na stronie głównej wyglądał następująco: 100 PLN zostało wpłacone BLIK-iem przez MiFinity, a późniejsze 180 PLN wróciło na ten sam portfel. To jeden przypadek, nie obietnica czasu dla każdego użytkownika. Dobrze pokazuje jednak, dlaczego warto zapamiętać, z której metody korzystałeś.
Jak zasilić konto
W kasjerze wybierasz BLIK/MiFinity, wpisujesz kwotę i przechodzisz do autoryzacji. Kod BLIK generujesz w aplikacji banku. Zawsze sprawdzam kwotę na ekranie autoryzacji, bo to ostatni moment, by wyłapać literówkę. Po zatwierdzeniu wracam do kasjera i czekam na status „zakończona” zamiast natychmiast ponawiać operację.
Jeżeli pieniądze zeszły z banku, a saldo się nie zmieniło, zapisuję identyfikator transakcji. Nie wykonuję drugiej identycznej wpłaty, bo w razie opóźnienia obie mogą zostać zaksięgowane. Supportowi podaję godzinę, kwotę i numer referencyjny.
Minimalna kwota
Techniczne minimum najlepiej sprawdzić na ekranie po wybraniu metody. Nie mieszam go z progami bonusowymi 40/60/80 PLN. Jeśli celem jest promocja, liczy się wyższy z dwóch progów: minimum techniczne i minimum oferty.
Czas księgowania
BLIK zwykle należy do metod natychmiastowych. „Natychmiast” nie oznacza jednak zera sekund. Pośrednik może mieć chwilowe opóźnienie, a kasyno może potrzebować momentu na aktualizację salda. Daję transakcji kilka minut i dopiero potem kontaktuję się z obsługą.
Dla mnie największą zaletą tej metody jest brak ręcznego przepisywania danych karty. Minusem — dodatkowa warstwa pośrednika, którą trzeba pamiętać przy późniejszym zwrocie środków.
Jak wykonać zwykły depozyt
Proces jest podobny dla wszystkich metod: wybór instrumentu, kwoty, ewentualnej promocji i potwierdzenie. Najwięcej błędów pojawia się nie w samej płatności, tylko przy łączeniu jej z bonusem. Jeżeli chcesz skorzystać z oferty, sprawdź warunki przed zatwierdzeniem. Po transakcji może być za późno na dopisanie promocji.
Wybór instrumentu
Patrzę nie tylko na szybkość. Zadaję sobie cztery pytania: czy metoda działa w PLN, czy znam jej opłaty, czy mam do niej stały dostęp i czy później będę mógł przejść weryfikację właściciela. Cudza karta odpada, nawet jeśli technicznie przejdzie autoryzację.
Kwota minimalna
Bez promocji wartość zależy od kasjera. Przy promocjach obowiązują konkretne progi. Pierwsza oferta startuje od 40 PLN, druga od 60, trzecia od 80. Wpłacenie mniejszej kwoty może dać poprawny depozyt, ale bez przypisanej premii.
Kwota maksymalna
Górny limit zależy od metody i może wynikać zarówno z kasjera, jak i z ograniczeń banku lub portfela. Nie podaję jednej wartości dla całego serwisu. Jeżeli planujesz większą transakcję, lepiej sprawdzić limit przed wygenerowaniem BLIK-u czy przelewu krypto.
Potwierdzenie statusu
Po transakcji zaglądam do historii. Status zakończony jest ważniejszy niż sam SMS z banku. W przypadku problemu to historia konta i numer transakcji są podstawą rozmowy z supportem.
Karty bankowe
Visa i Mastercard są proste, ale mają dwa potencjalne punkty tarcia. Pierwszy to polityka banku wobec transakcji hazardowych. Drugi to przewalutowanie, jeśli karta lub rachunek nie są prowadzone w PLN. Operator może nie doliczać prowizji, a mimo to końcowa kwota na wyciągu będzie inna przez kurs banku.
Przy zapisywaniu karty zwracam uwagę na zabezpieczenia. Nie przesyłam pełnego numeru karty przez czat ani e-mail. Jeśli później KYC wymaga potwierdzenia instrumentu, kasyno powinno wskazać bezpieczny sposób i zakres danych, które można zasłonić.
Karta ma też znaczenie przy późniejszej procedurze zwrotu. Kasyna zwykle starają się kierować środki tą samą drogą, o ile jest to technicznie możliwe. Jeżeli dana karta nie obsługuje zwrotu w wymaganej formie, operator może zaproponować alternatywę po dodatkowej weryfikacji. To już temat strony o wypłatach, ale warto o nim myśleć przed pierwszym zasileniem.
Portfele elektroniczne
Jeton, eZeeWallet i MiFinity działają jak warstwa między bankiem a kasynem. Dla części użytkowników to wygodne, bo nie trzeba podawać danych karty operatorowi. Z drugiej strony dochodzi regulamin portfela, jego limity i ewentualna opłata.
Przed pierwszą większą transakcją sprawdzam, czy portfel jest zweryfikowany. Niezidentyfikowane konto e-wallet może przyjąć małą wpłatę, a potem zażądać własnego KYC przy próbie wypłaty. W efekcie masz dwie kontrole: po stronie kasyna i po stronie portfela.
Jeśli portfel prowadzi saldo w innej walucie niż PLN, patrzę na kurs. Dwie małe konwersje — przy zasileniu i późniejszym wyjściu — potrafią kosztować więcej niż oficjalna „prowizja 0%”.
Zaletą e-walletów jest szybkość i wyraźne rozdzielenie budżetu na grę od głównego konta bankowego. Sam traktuję to jako praktyczne narzędzie kontroli wydatków, o ile nie doładowuję portfela automatycznie.
Kryptowaluty
USDT TRC20, Bitcoin i Ethereum wymagają większej uwagi technicznej. Najważniejsza jest sieć. Wysłanie tokena do adresu w niewłaściwej sieci może być nieodwracalne. Kopiuję adres, porównuję początek i koniec oraz wybieram dokładnie tę sieć, którą pokazuje kasjer.
Przy USDT TRC20 zaletą jest stabilna wartość tokena, choć nadal dochodzi opłata sieciowa. Bitcoin i Ethereum zmieniają kurs, więc między momentem wysłania a zaksięgowaniem wartość w PLN może się różnić. Konto kasyna prowadzone jest w złotówkach, dlatego po drodze pojawia się przeliczenie.
Nie wysyłam minimalnej kwoty „na próbę”, jeśli po odjęciu network fee może spaść poniżej minimum kasjera. W przypadku krypto liczy się kwota faktycznie otrzymana, a nie ta wpisana w portfelu przed prowizją.
Jeżeli depozyt czeka, sprawdzam hash transakcji i liczbę potwierdzeń w sieci. To informacja znacznie bardziej użyteczna dla supportu niż screenshot salda portfela.
Koszty i prowizje
Operator deklaruje brak dodatkowej opłaty kasyna za wpłaty i wypłaty. Nie oznacza to jednak darmowej transakcji w każdym scenariuszu. Koszt może pojawić się w banku, portfelu, na giełdzie krypto lub w samej sieci blockchain.
Rozdzielam trzy pojęcia. Casino fee to opłata pobierana przez operatora. Provider fee to koszt pośrednika, na przykład portfela. FX to różnica kursowa przy przewalutowaniu. Jeżeli konto jest w PLN i metoda również rozlicza PLN, trzeci element zwykle odpada.
Przy kartach sprawdzam tabelę opłat banku. Przy portfelu regulamin dostawcy. Przy krypto aktualny network fee. Nie przyjmuję etykiety „0%” jako informacji o całkowitym koszcie, bo odnosi się ona tylko do jednej warstwy transakcji.
Dla gracza z Polski najbardziej przejrzysty jest scenariusz PLN -> metoda w PLN -> konto w PLN. Im więcej walut po drodze, tym trudniej policzyć faktyczny koszt jednej sesji.
Konto w złotówkach i przewalutowanie
PLN jako waluta bazowa jest jednym z praktycznych plusów serwisu. Stawki, saldo i limity widzisz w tej samej walucie, w której większość polskich graczy prowadzi domowy budżet. Nie trzeba przeliczać każdej sesji z euro.
To szczególnie ważne przy bonusach. Jeśli próg wynosi 40 PLN, widzisz dokładnie, ile trzeba wpłacić. Przy koncie w euro dochodzi kurs z dnia transakcji. Przy wypłacie podobnie: limit 4000 PLN dziennie jest łatwiejszy do śledzenia niż równowartość zmieniająca się wraz z kursem.
Brak opłaty za konwersję po stronie kasyna nie wyklucza kosztu po stronie instrumentu. Jeżeli karta rozlicza złotówki, a portfel pośredni używa euro, może dojść do własnego przeliczenia. Dlatego przed większym transferem sprawdzam ekran podsumowania.
Nie zmieniam waluty konta po pierwszej wpłacie bez konsultacji z supportem. Historię transakcji i wymagania AML łatwiej prowadzić w jednej walucie od początku.
Obrót własnej wpłaty przed wyjściem z kasjera
Nawet jeśli nie bierzesz żadnej promocji, wpłacone środki trzeba obrócić co najmniej 3x przed wypłatą. To ważna zasada i jeden z powodów, dla których nie wykonuję „testowego depozytu” z planem natychmiastowego zwrotu. Wpłata 100 PLN oznacza minimum 300 PLN zakładów.
Reguła x3 nie jest tym samym co wager bonusu. Bonus może mieć x50, a własny depozyt x3. Gdy korzystasz z promocji, oba mechanizmy mogą mieć znaczenie. Jeśli grasz bez promocji, zostaje obowiązek obrotu środków własnych.
Nie próbuję robić obrotu na dowolnej grze bez sprawdzenia zasad. Niektóre typy zakładów mogą być wyłączone z wymogu AML albo liczyć się inaczej. Pytam support, jeśli regulamin nie jest jednoznaczny.
Po spełnieniu warunku przechodzisz do osobnej procedury wypłaty, z minimum 80 PLN i limitami 4000/10000/40000 PLN. Wszystkie te kroki opisuję w poradniku o odbiorze pieniędzy.
Jak wybieram metodę do pierwszej wpłaty
Przy pierwszym depozycie nie kieruję się promocją, tylko tym, czy metoda jest dla mnie wygodna również później. BLIK przez MiFinity jest szybki, ale wymaga pamiętania o roli portfela. Karta jest prosta, lecz bank może mieć własne ograniczenia. E-wallet daje dodatkową warstwę kontroli budżetu, ale może pobierać opłaty. Krypto jest elastyczne, jednak wymaga poprawnej sieci i większej uwagi technicznej.
Jeśli planuję tylko małą sesję testową, wybieram instrument, który znam i do którego mam łatwy dostęp. Nie otwieram nowego portfela wyłącznie z powodu jednego banneru. Jeśli planuję regularnie korzystać z kasyna, osobny e-wallet może mieć sens, bo pozwala oddzielić budżet na rozrywkę od głównego rachunku.
Zawsze patrzę również na możliwość udokumentowania transakcji. Bank i portfel dają historię oraz identyfikator. Przy krypto mam hash. To ważne, gdy depozyt utknie. Screenshot komunikatu „success” jest pomocny, ale numer transakcji jest lepszy.
Co robić przy błędnej lub podwójnej transakcji
Najpierw nie panikuję i nie wykonuję kolejnych ruchów. Jeśli kasjer pokazuje błąd, a bank nie obciążył rachunku, po kilku minutach można spróbować ponownie. Jeśli środki zostały pobrane, nie robię drugiego depozytu. Czekam na aktualizację historii i zapisuję identyfikator.
Przy podwójnym obciążeniu sprawdzam, czy oba depozyty pojawiły się na saldzie. Jeśli tak, nie zaczynam nimi grać, zanim nie ustalę z supportem, czy jeden może zostać zwrócony. Obrót środków może zmienić charakter sprawy. Jeżeli jedna transakcja widnieje tylko w banku, a nie w kasynie, przekazuję supportowi dane z obu systemów.
Błędna sieć w krypto jest bardziej poważna. Nie wysyłam kolejnej transakcji „dla testu”. Zbieram adres, hash i sieć, po czym kontaktuję się z obsługą. Odzyskanie nie zawsze jest technicznie możliwe, dlatego kontrola przed wysłaniem jest znacznie ważniejsza niż jakakolwiek późniejsza reklamacja.
Budżet i kontrola depozytów
Kasjer powinien być narzędziem do zasilenia wcześniej ustalonego budżetu, a nie miejscem, w którym budżet powstaje pod wpływem wyniku sesji. Ustalam kwotę przed logowaniem. Jeśli ją wykorzystam, nie dokładam kolejnej tylko dlatego, że „brakuje niewiele do odrobienia”.
Przy ofertach depozytowych szczególnie łatwo podnieść wpłatę do progu bonusu. Jeśli planowałem 30 PLN, a promocja zaczyna się od 80, nie traktuję 50 PLN różnicy jako „oszczędności”. To nadal dodatkowe pieniądze wystawione na ryzyko. Bonus ma sens tylko wtedy, gdy próg mieści się w budżecie, który i tak chciałem przeznaczyć na rozrywkę.
Jak sprawdzam transakcje po sesji
Po zakończeniu gry porównuję historię w kasjerze z historią banku lub portfela. Interesuje mnie nie tylko kwota, ale też data i status. Dzięki temu szybko zauważam podwójne obciążenie, niedokończoną operację albo przewalutowanie, którego się nie spodziewałem.
Nie usuwam potwierdzeń od razu. Przy większych kwotach zachowuję je przynajmniej do momentu zakończenia późniejszej wypłaty. Jeśli operator poprosi o potwierdzenie źródła wpłaty, mam dokument pod ręką. W przypadku portfela zapisuję także identyfikator konta i transakcji.
Przy regularnym korzystaniu raz na miesiąc robię szybkie podsumowanie wszystkich wpłat. To prosty sposób, żeby zobaczyć rzeczywistą kwotę przeznaczoną na grę. Pojedyncze depozyty po 50 czy 100 PLN wydają się małe, ale seria w miesiącu może być zaskakująco duża. Jeśli suma przekracza zaplanowany budżet, ograniczam kolejne zasilenia zamiast szukać większego bonusu.
Przykład: ta sama kwota, trzy różne drogi
Wpłata 100 PLN BLIK-iem może pojawić się niemal od razu i pozostać w złotówkach. Ta sama kwota kartą może przejść równie szybko, ale bank może zastosować własną klasyfikację transakcji. Przy krypto wysyłasz równowartość 100 PLN, od której wcześniej może zostać odjęta opłata sieciowa. Nominalnie cel jest ten sam, ale proces i dokumenty są inne.
Dlatego nie pytam „która metoda jest najlepsza?” bez kontekstu. Najlepsza jest ta, którą rozumiesz, kontrolujesz i możesz później zweryfikować. Dla jednego będzie to BLIK przez MiFinity, dla innego karta, a dla użytkownika krypto — USDT TRC20. W każdym przypadku sprawdzam kasjer tuż przed transakcją, bo limity metod są dynamiczne.
Zasada jednego źródła
Jeżeli nie mam szczególnego powodu, staram się używać jednej głównej metody do zasilania konta. Historia jest wtedy czytelniejsza, KYC prostsze, a późniejsza zasada zwrotu tą samą drogą nie tworzy niepotrzebnych komplikacji. Mieszanie karty, kilku portfeli i krypto w krótkim czasie nie daje mi żadnej praktycznej przewagi.
Przy nowej metodzie zaczynam od niewielkiej transakcji zamiast od maksymalnej kwoty, którą planuję przeznaczyć na grę. Chcę zobaczyć trzy rzeczy: jak metoda jest opisana w historii kasjera, jak szybko saldo się aktualizuje i jaki identyfikator dostaję po operacji. Ten numer zapisuję razem z potwierdzeniem banku lub portfela. Nie zmieniam też metod bez potrzeby między kolejnymi wpłatami. Jedna, dobrze udokumentowana ścieżka jest prostsza przy późniejszej kontroli pochodzenia środków i przy kontakcie z supportem. Jeżeli kasjer pokazuje inną minimalną albo maksymalną kwotę niż wcześniej, za obowiązującą traktuję wartość widoczną w chwili transakcji, bo limity dostawców mogą się zmieniać niezależnie od treści poradnika.
Przy każdej metodzie zapisuję też nazwę dokładnie tak, jak pokazuje ją kasjer. To ułatwia późniejsze porównanie historii transakcji z potwierdzeniem banku lub portfela i eliminuje nieporozumienia przy zgłoszeniu do supportu.
Najczęstsze pytania
Czy BLIK działa w polskiej wersji?
Tak, w opisywanej konfiguracji BLIK jest obsługiwany przez MiFinity. Dokładny ekran i minimum sprawdzaj w kasjerze.
Czy konto można prowadzić w PLN?
Tak. Saldo w złotówkach upraszcza kontrolę kosztów i ogranicza część przewalutowań.
Jaka jest minimalna wpłata?
Techniczne minimum zależy od metody. Dla ofert depozytowych progi w opisanym pakiecie wynoszą 40, 60 i 80 PLN.
Czy kasyno dolicza prowizję?
Operator deklaruje brak własnej dodatkowej opłaty. Bank, e-wallet albo sieć blockchain mogą jednak pobrać własny koszt.
Czy można wpłacić kryptowalutą?
Tak, w kasjerze wymienione są między innymi USDT TRC20, Bitcoin i Ethereum. Trzeba pilnować właściwej sieci i minimum po odjęciu opłaty.
Dlaczego środki nie pojawiły się od razu?
Sprawdź status w banku lub portfelu i historię w kasjerze. Jeśli transakcja została obciążona, zapisz identyfikator i skontaktuj się z supportem zamiast ponawiać wpłatę.
Czy trzeba obrócić zwykły depozyt?
Tak, ogólne zasady wymagają co najmniej 3x obrotu wpłaconych środków przed wypłatą.
Czy wybrana metoda ma znaczenie później?
Tak. Przy wypłacie kasyno w pierwszej kolejności kieruje środki tą samą ścieżką, którą były wpłacane, dlatego warto wybrać metodę, do której będziesz mieć stały dostęp.
Przy każdej większej wpłacie patrzę też na godzinę i dostępność supportu. Transakcję wolę wykonać wtedy, gdy w razie błędu mogę od razu skontaktować się z obsługą i przekazać numer referencyjny. To szczególnie przydatne przy portfelach i krypto.
Ostatecznie wybieram metodę, której zasady rozumiem i potrafię później udokumentować.
To praktycznie wystarczy.
Ben Morgera
Autor iGaming i zawodowy pokerzysta. W recenzjach skupia się na zasadach, płatnościach, KYC, mobile oraz praktycznym przebiegu korzystania z konta.
Profil autora i doświadczenie →